Khi offer trở thành năng lực chung của ngân hàng: kiến trúc nghiệp vụ cho Customer Offering
Một khách hàng vừa nhận lương. Hai ngày sau, khi khoản tiền đã được chi tiêu gần hết, ngân hàng gửi cho anh ta một tin nhắn mời gửi tiết kiệm. Cùng tuần đó, anh nhận thêm lời mời mở chiếc thẻ tín dụng mà mình đang dùng. Mỗi tin nhắn riêng lẻ đều xuất phát từ một chiến dịch hợp lệ của một khối kinh doanh. Nhưng nhìn từ phía khách hàng, ngân hàng đang hành xử như thể không biết anh là ai.
Đó không phải câu chuyện của một hệ thống hỏng hay một chiến dịch kém. Đó là triệu chứng của một vấn đề kiến trúc: offer chưa phải là năng lực chung của ngân hàng, mà vẫn là hoạt động riêng của từng khối. Bài viết phân tích vấn đề này qua một ngân hàng bán lẻ giả định, Ngân hàng X, dưới góc nhìn kiến trúc doanh nghiệp, và đề xuất lộ trình ba năm để thay đổi nó.
Ngân hàng X là hồ sơ giả định, dựng từ thông tin công khai của ngành ngân hàng Việt Nam, không phản ánh hệ thống nội bộ của bất kỳ ngân hàng nào. Các con số là ước tính minh họa.
Ba mục tiêu phải đạt cùng lúc
Bài toán cá nhân hóa trong ngân hàng hiếm khi chỉ là bài toán tăng trưởng. Ngân hàng X cần tăng bán chéo và thu ngoài lãi, cần phản ứng kịp với đối thủ số. Nhưng cùng lúc đó, Luật Bảo vệ dữ liệu cá nhân đã có hiệu lực, buộc ngân hàng chỉ được dùng dữ liệu khách hàng cho tiếp thị khi có sự đồng ý rõ ràng theo đúng mục đích. Và sau nhiều năm đầu tư vào CRM, nền tảng dữ liệu và ngân hàng số, Hội đồng quản trị có quyền đòi hỏi rằng mọi sáng kiến mới phải tận dụng những gì đã có, thay vì dựng thêm hệ thống trùng lặp.
Ba yêu cầu đó trở thành ba mục tiêu kinh doanh: tăng trưởng nhờ cá nhân hóa nhanh, tuân thủ pháp luật và không làm phiền khách hàng, và khai thác hiệu quả đầu tư sẵn có. Câu hỏi đặt ra cho kiến trúc nghiệp vụ là: ngân hàng cần những năng lực gì, ở mức nào, để đạt được cả ba cùng lúc?
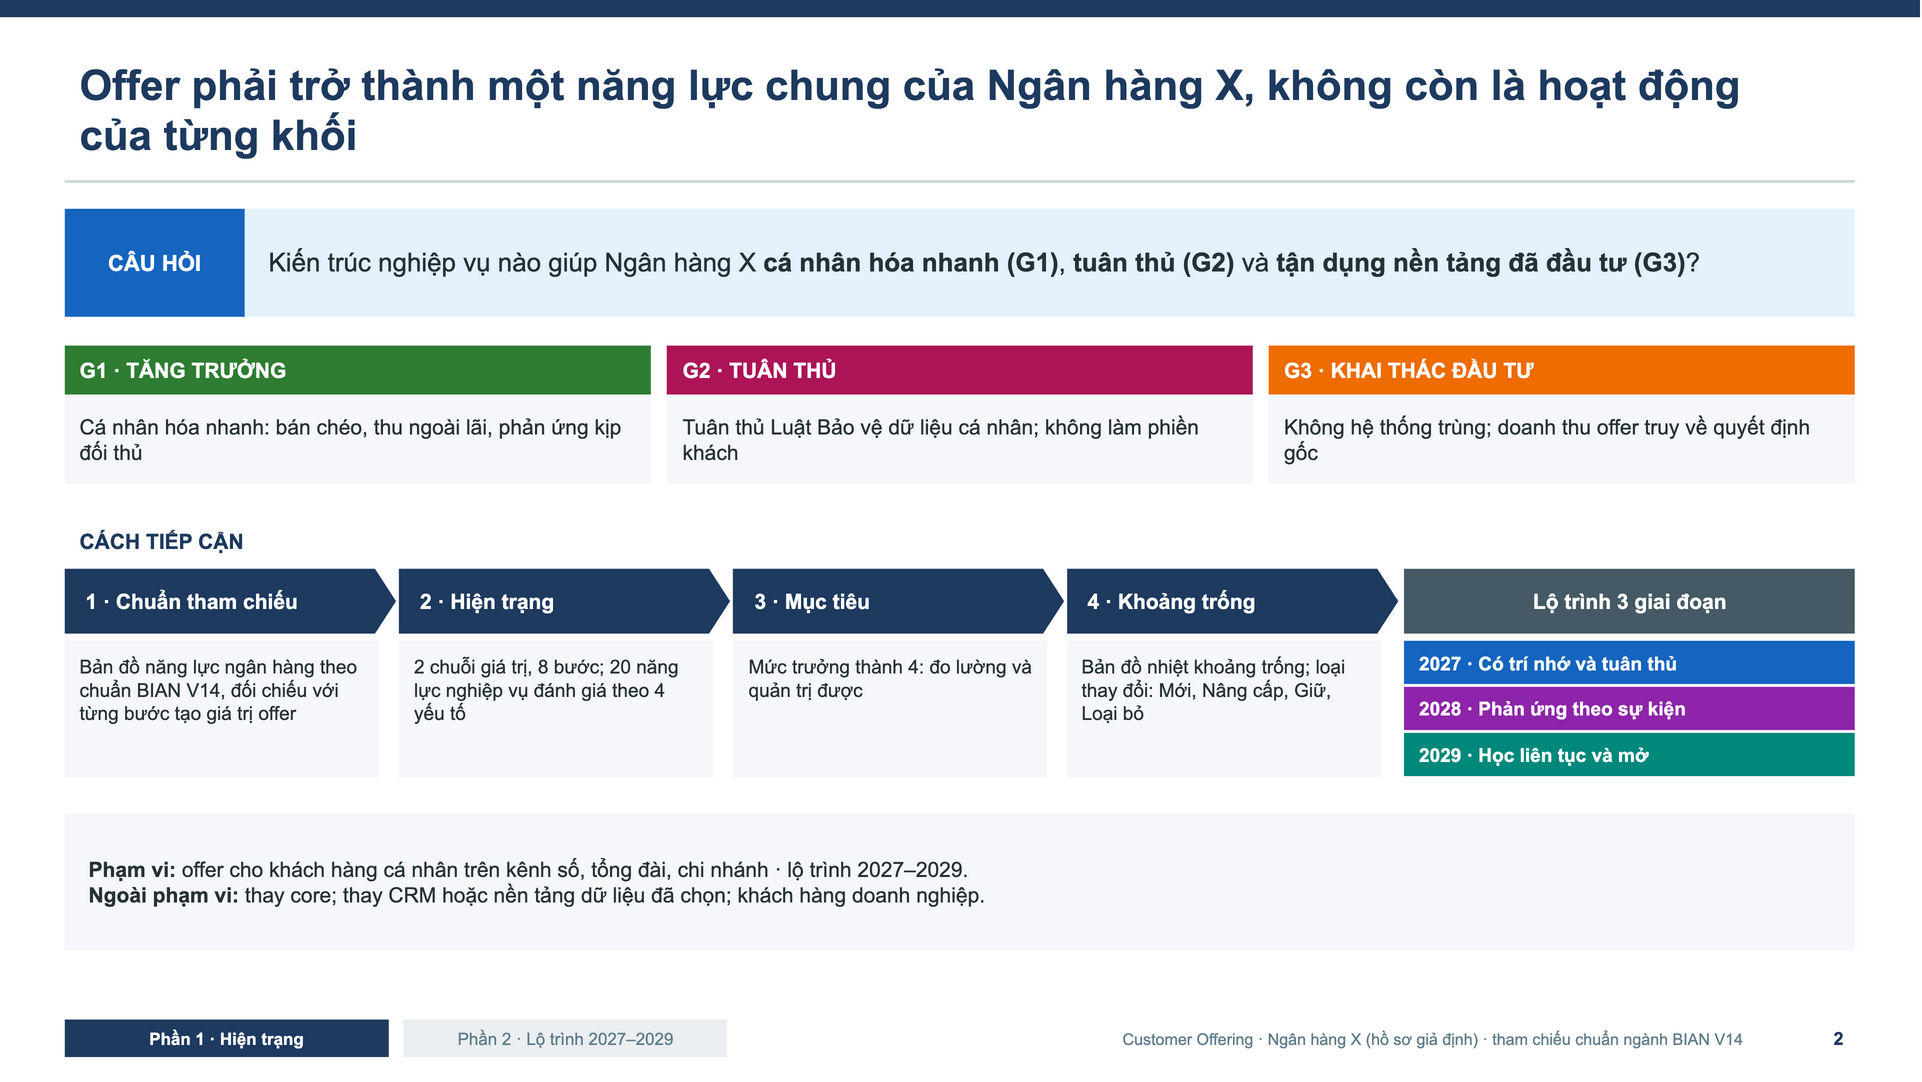
Câu hỏi trung tâm, ba mục tiêu và cách tiếp cận.
Để trả lời, phân tích dùng bản đồ năng lực ngân hàng theo chuẩn ngành BIAN V14 làm tham chiếu, đánh giá hai chuỗi giá trị cùng 20 năng lực nghiệp vụ liên quan trên bốn yếu tố: con người, quy trình, thông tin và nguồn lực. Mục tiêu được đặt ở mức trưởng thành 4, nghĩa là đo lường và quản trị được. Phạm vi giới hạn ở khách hàng cá nhân trên mọi kênh, và có ba điều không làm: không thay core, không thay CRM hay nền tảng dữ liệu đã chọn, không mở rộng sang khách hàng doanh nghiệp.
Giá trị bị đứt ở mọi bước
Một offer tạo ra giá trị qua hai chuỗi nối tiếp nhau. Chuỗi thứ nhất do khách hàng khởi tạo và vận hành theo nhịp giây, phút: ngân hàng nhận biết một sự kiện, hiểu khách hàng, quyết định offer phù hợp, tiếp cận qua kênh thích hợp và hoàn tất giao dịch. Chuỗi thứ hai do người sở hữu offer khởi tạo và vận hành theo nhịp ngày, tuần: thiết kế khuôn khổ offer, phê duyệt, rồi đo lường và học từ kết quả. Hai chuỗi gắn với nhau ở hai điểm: khuôn khổ đã duyệt ở chuỗi thứ hai là giới hạn cho mọi quyết định ở chuỗi thứ nhất, và kết quả ở chuỗi thứ nhất quay về để chuỗi thứ hai học.
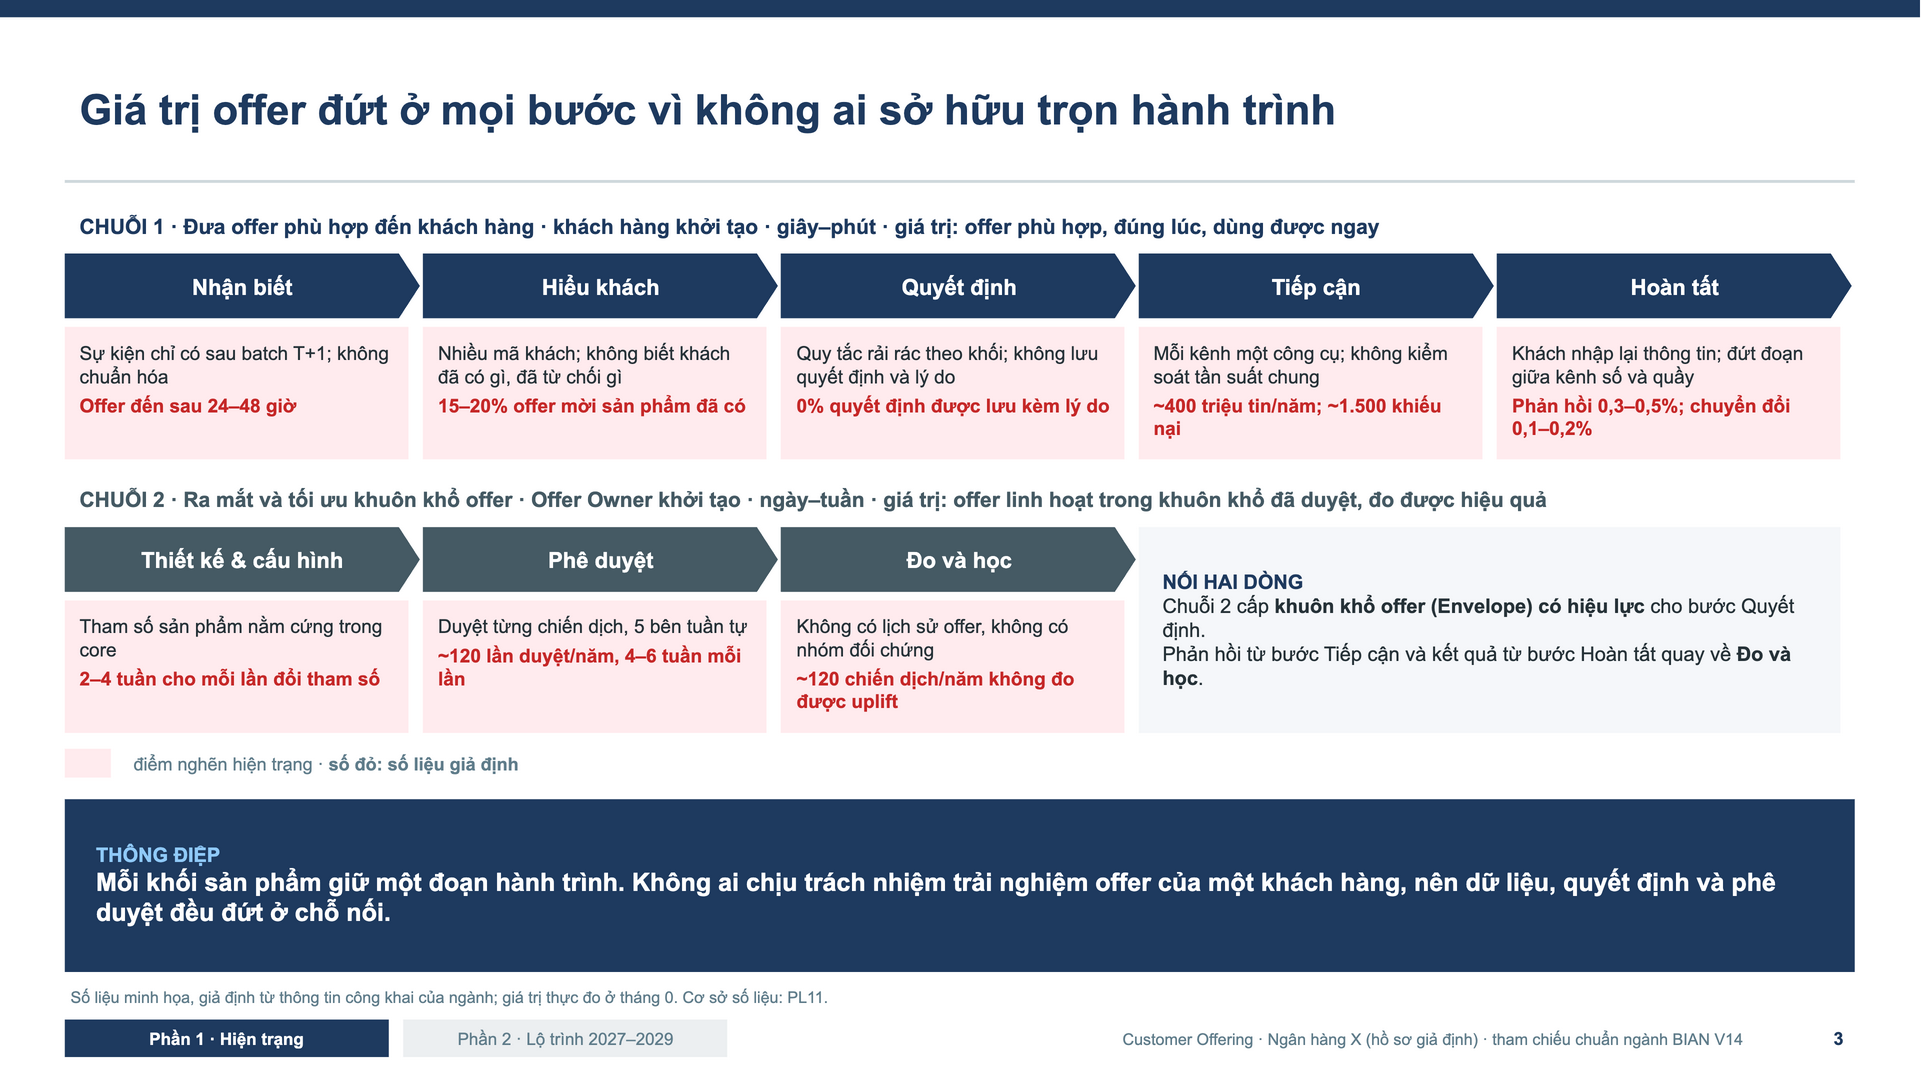
Hai chuỗi giá trị của Customer Offering và điểm nghẽn ở từng bước (số liệu giả định).
Tại Ngân hàng X, không bước nào vận hành trọn vẹn. Sự kiện như lương về chỉ được ghi nhận sau lần xử lý dữ liệu cuối ngày, nên offer thường đến muộn 24 đến 48 giờ. Khách hàng có nhiều mã ở nhiều hệ thống, khiến 15 đến 20% offer mời đúng sản phẩm khách đã có. Quy tắc chọn offer nằm rải rác ở từng khối, và không quyết định nào được lưu lại kèm lý do. Mỗi năm ngân hàng gửi khoảng 400 triệu tin nhắn, tỷ lệ phản hồi chỉ 0,3 đến 0,5%, đổi lại khoảng 1.500 khiếu nại vì bị làm phiền.
Chuỗi thứ hai còn chậm hơn. Tham số sản phẩm nằm cứng trong core, mỗi lần thay đổi mất hai đến bốn tuần. Mỗi chiến dịch phải qua năm bên duyệt tuần tự là Sản phẩm, Marketing, Rủi ro, Pháp chế và bộ phận bảo vệ dữ liệu, mất bốn đến sáu tuần, lặp lại khoảng 120 lần mỗi năm. Và vì không có lịch sử offer hay nhóm đối chứng, không chiến dịch nào đo được hiệu quả thật.
Nguyên nhân chung của tất cả những điểm nghẽn trên rất đơn giản: mỗi khối sản phẩm giữ một đoạn hành trình, và không ai chịu trách nhiệm về trải nghiệm offer của một khách hàng. Dữ liệu, quyết định và phê duyệt đều đứt ở chính những chỗ nối giữa các khối.
Ba năng lực làm trục
Khi đối chiếu 20 năng lực nghiệp vụ với tám bước của hai chuỗi giá trị, ba năng lực nổi lên như trục xoay của toàn bộ hệ thống: quản lý khách hàng, trả lời câu hỏi khách là ai và đã đồng ý cho ngân hàng dùng dữ liệu vào mục đích gì; quản lý offer, trả lời câu hỏi nên mời gì và có được phép mời không; quản lý thông tin, xác định dữ liệu nào là nguồn sự thật. Ba năng lực này sai thì mọi bước phía sau đều sai.
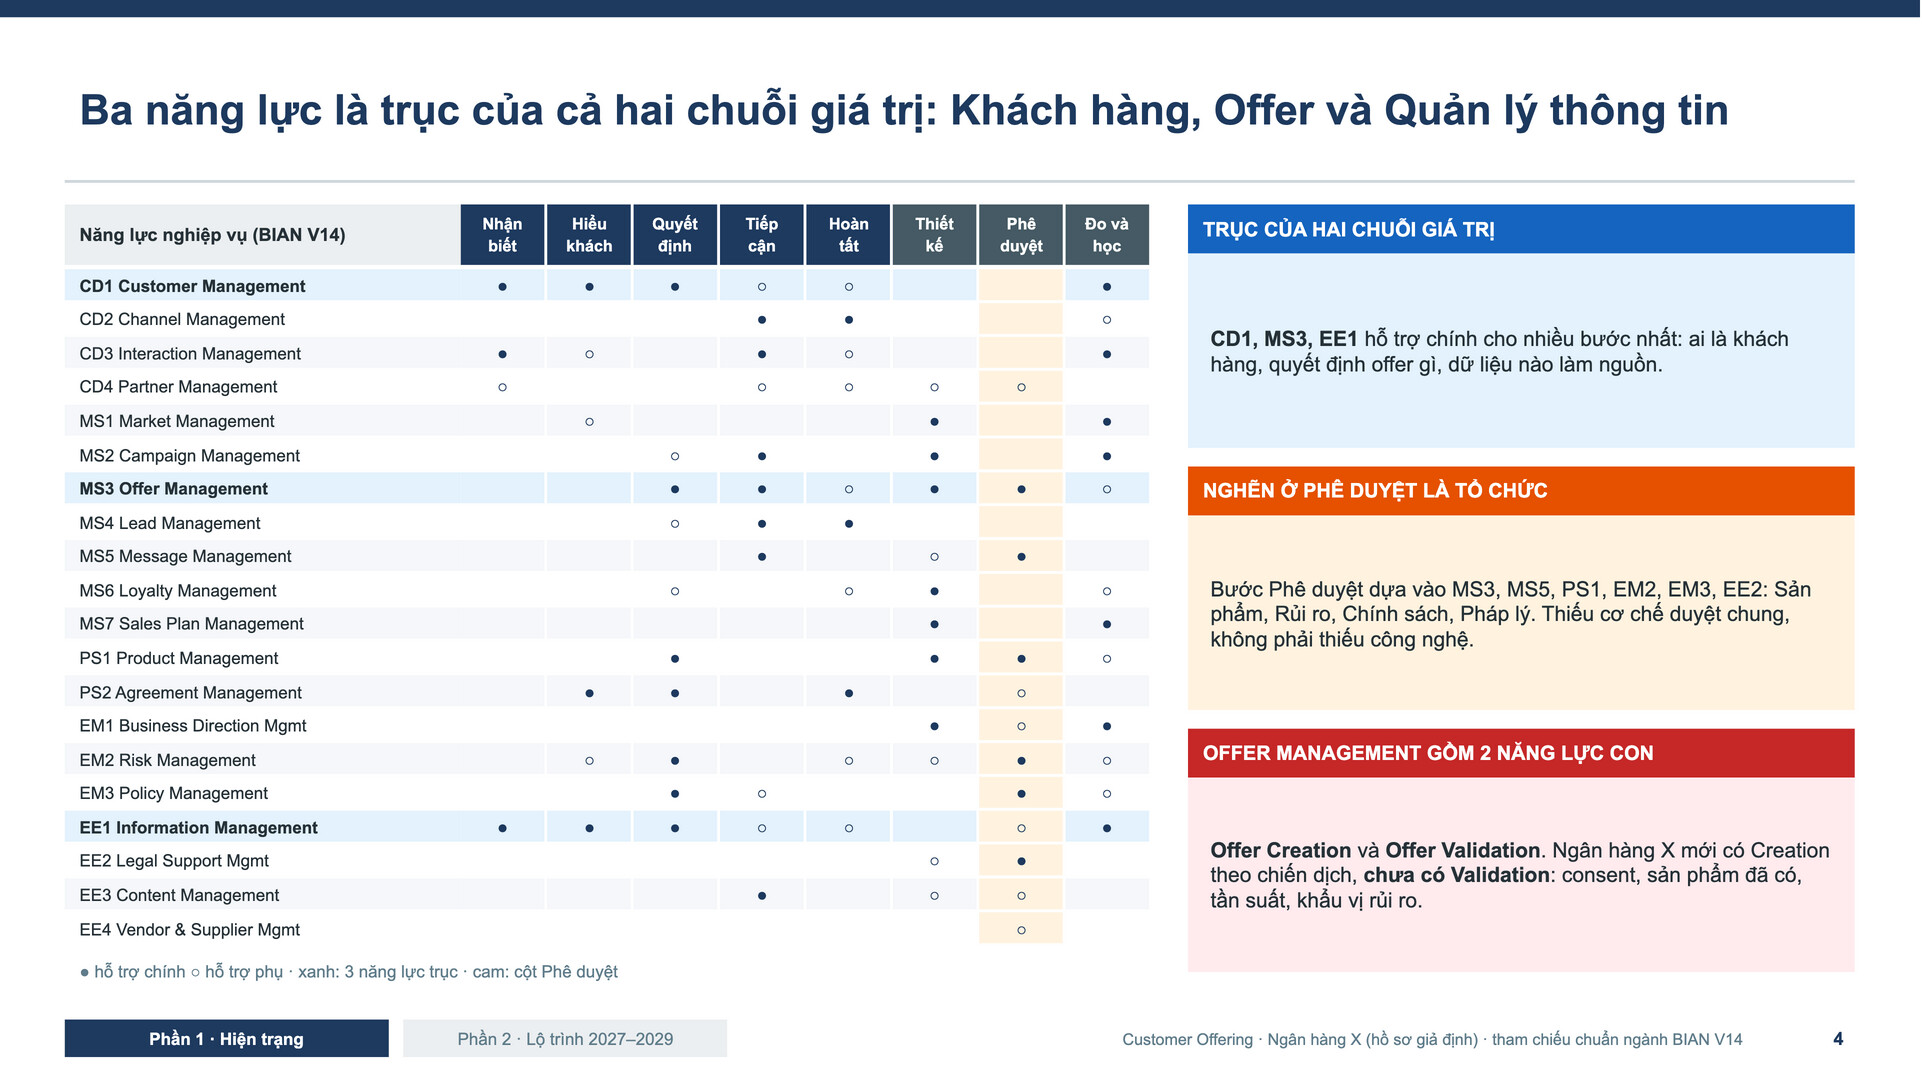
Mức độ tham gia của 20 năng lực nghiệp vụ vào tám bước chuỗi giá trị.
Ma trận này còn cho thấy hai điều ít được chú ý. Thứ nhất, nghẽn ở bước phê duyệt không phải vấn đề công nghệ. Bước này phụ thuộc vào năng lực của Sản phẩm, Rủi ro, Chính sách và Pháp lý; thứ còn thiếu là một cơ chế phê duyệt chung giữa các bên. Thứ hai, quản lý offer gồm hai phần: tạo offer và kiểm tra offer. Ngân hàng X mới có phần tạo offer theo chiến dịch. Phần kiểm tra, gồm đối chiếu sự đồng ý, sản phẩm khách đã có, tần suất liên hệ và khẩu vị rủi ro trước khi gửi, gần như chưa tồn tại.
Khoảng trống không nằm ở công nghệ
Bản đồ nhiệt của 20 năng lực cho thấy khoảng cách giữa hiện trạng và mức mục tiêu. Mức ưu tiên được xác định từ ba yếu tố: độ lớn của khoảng cách, mức quan trọng đối với chuỗi giá trị và tính bắt buộc về pháp lý.
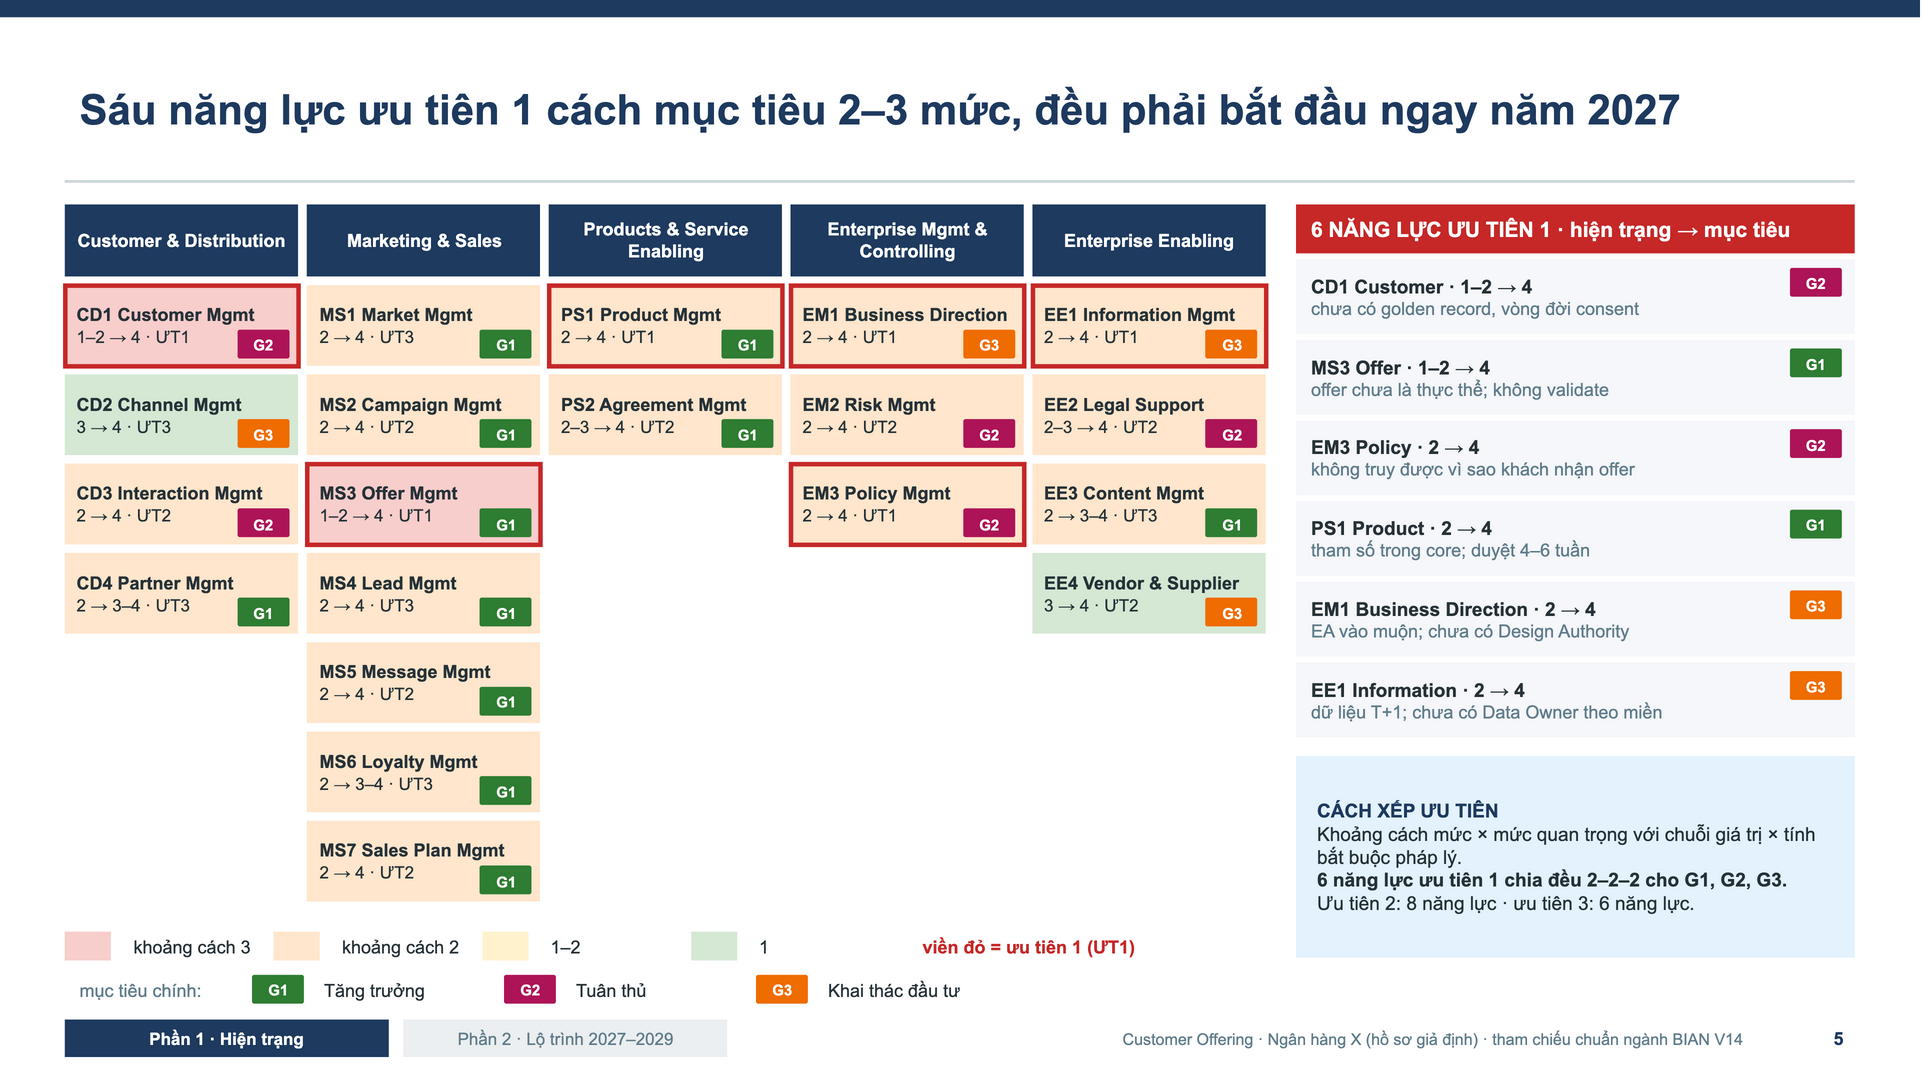
Bản đồ nhiệt khoảng trống; viền đỏ đánh dấu sáu năng lực ưu tiên 1.
Sáu năng lực được xếp ưu tiên cao nhất là quản lý khách hàng, quản lý offer, quản lý chính sách, quản lý sản phẩm, định hướng kinh doanh và quản lý thông tin. Cả sáu đang ở mức 1 đến 2 và cần lên mức 4. Đáng chú ý, sáu năng lực này chia đều cho ba mục tiêu, mỗi mục tiêu hai năng lực. Ưu tiên không nghiêng về công nghệ, cũng không nghiêng về một khối nào, và cả sáu đều phải bắt đầu ngay trong năm đầu tiên.
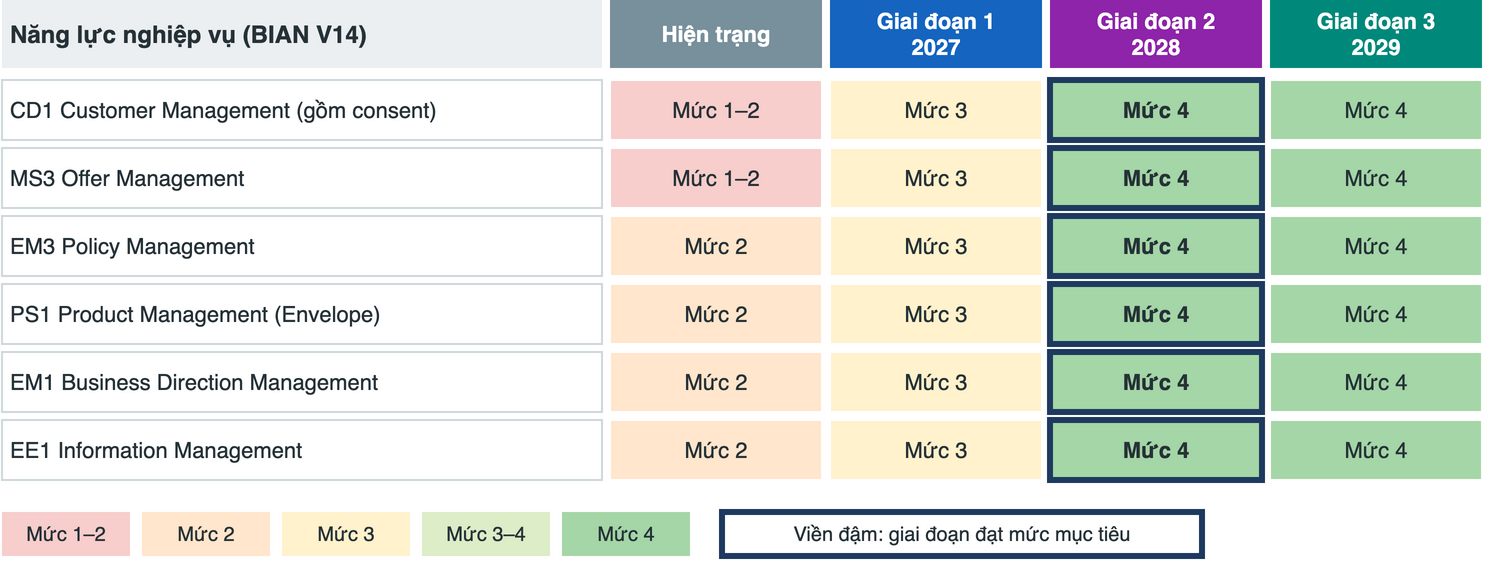
Lộ trình mức trưởng thành của sáu năng lực ưu tiên 1 qua ba giai đoạn.
Khi tách khoảng trống theo bốn yếu tố, bức tranh trở nên rõ ràng hơn. Khoảng trống lớn nhất nằm ở con người: ngân hàng chưa có ai sở hữu offer, dữ liệu khách hàng hay mô hình phân tích; bộ phận bảo vệ dữ liệu chỉ có hai đến ba người cho khoảng 20 triệu khách hàng; chỉ tiêu kinh doanh vẫn giao theo khối, không theo khách hàng. Quy trình cũng thiếu tương tự: chưa có bước kiểm tra offer tập trung, chưa có cơ chế phê duyệt theo khuôn khổ, chưa có vòng đời quản lý sự đồng ý.
Về thông tin, 8 đến 12% khách hàng có từ hai hồ sơ trở lên, sáu hệ thống cùng giữ bản sao dữ liệu khách hàng, và chỉ khoảng 30% khách có sự đồng ý tiếp thị được tách riêng theo mục đích. Nghiêm trọng hơn, lịch sử offer và quyết định chưa từng được ghi lại, và đây là loại dữ liệu không thể làm bù.
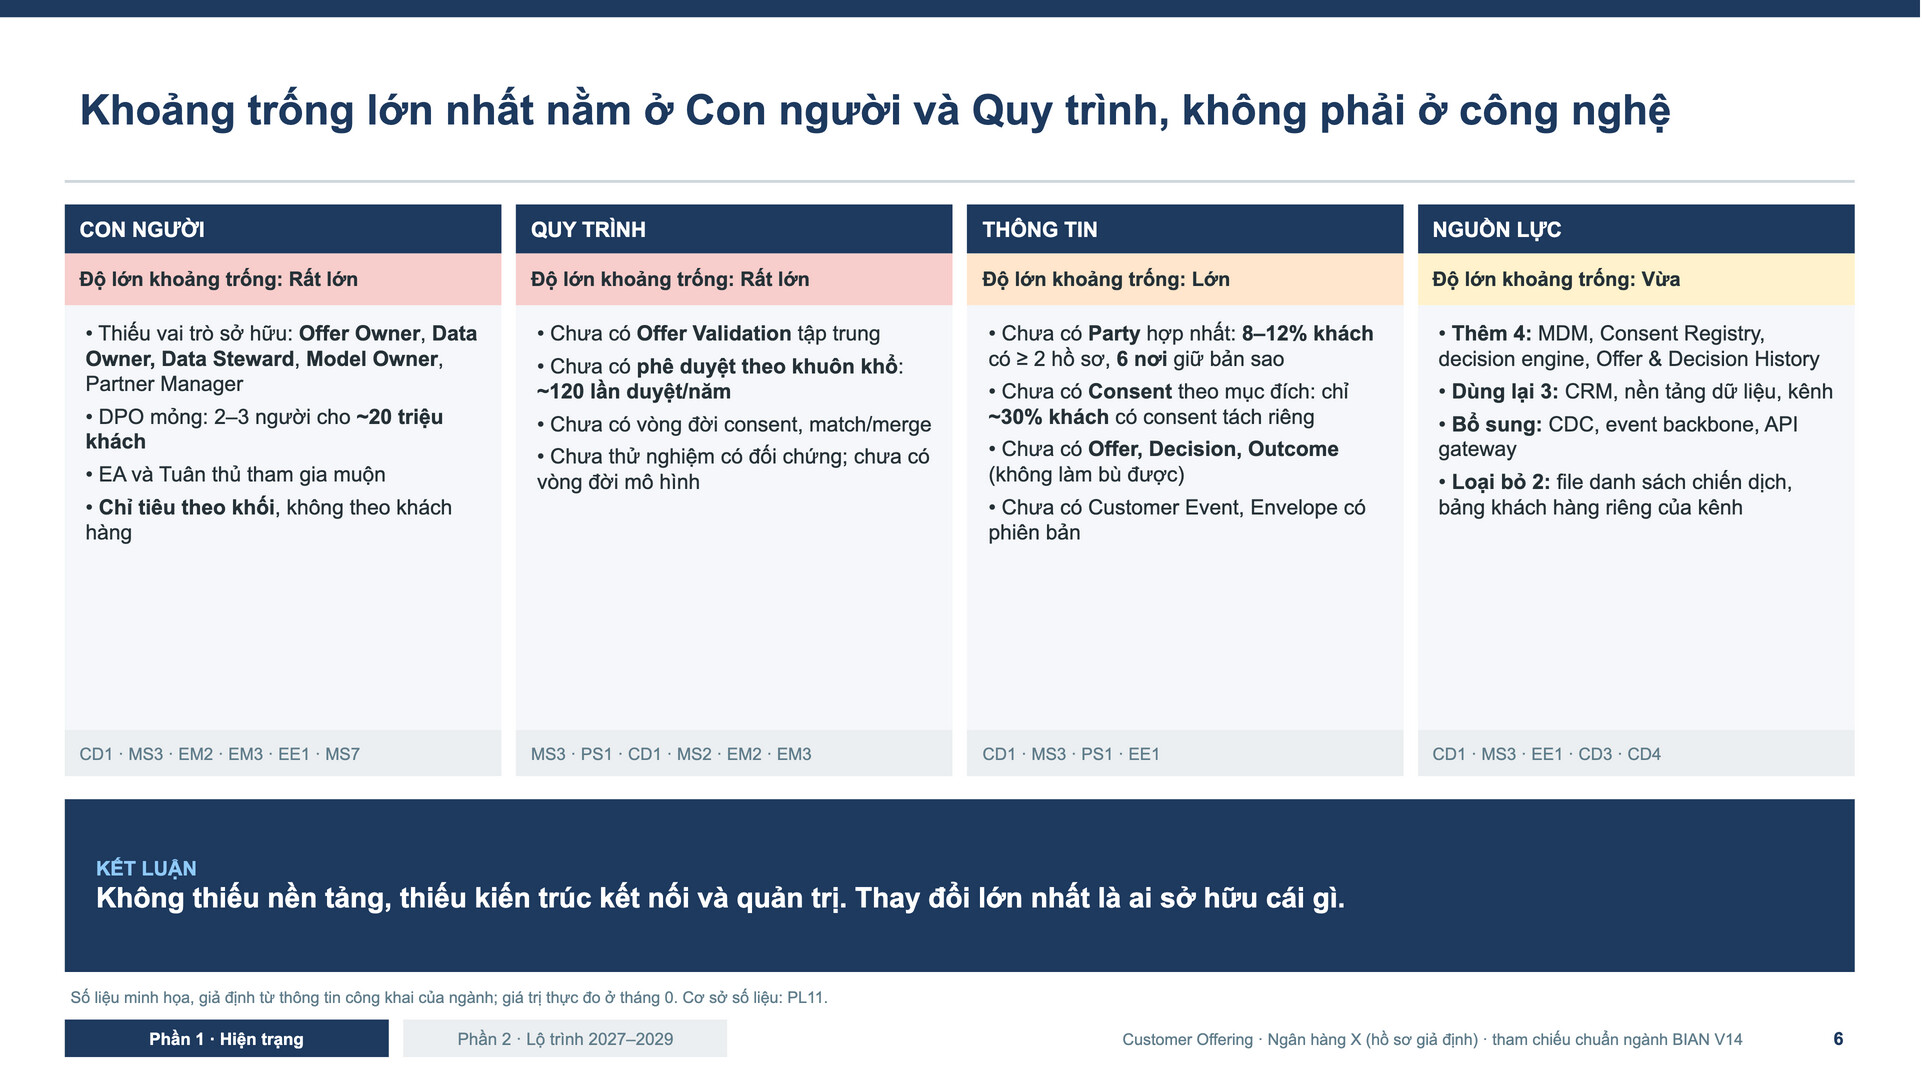
Khoảng trống theo bốn yếu tố: con người, quy trình, thông tin và nguồn lực.
Ngược lại, khoảng trống về nguồn lực chỉ ở mức vừa. Ngân hàng chỉ cần bổ sung bốn thành phần: quản lý dữ liệu khách hàng gốc, kho quản lý sự đồng ý, bộ máy ra quyết định offer và kho lịch sử offer, quyết định. CRM, nền tảng dữ liệu và các kênh hiện có đều được dùng lại. Kết luận vì thế khá rõ: Ngân hàng X không thiếu nền tảng, mà thiếu kiến trúc kết nối và cơ chế quản trị. Thay đổi lớn nhất là ai sở hữu cái gì.
Lộ trình ba năm: tuân thủ trước, tốc độ sau
Thứ tự thực hiện được xác định bằng ba nguyên tắc. Việc bắt buộc làm trước: sự đồng ý theo mục đích phải đi đầu, vì luật đã có hiệu lực. Việc không thể làm bù cũng làm trước: lịch sử offer và quyết định cần được ghi từ sớm nhất có thể, bởi mỗi ngày không ghi là một ngày dữ liệu mất vĩnh viễn, trong khi mọi mô hình trí tuệ nhân tạo về sau đều cần chính dữ liệu có nhãn này để học. Tốc độ để sau: xử lý sự kiện theo thời gian thực có thể bổ sung bất cứ lúc nào.
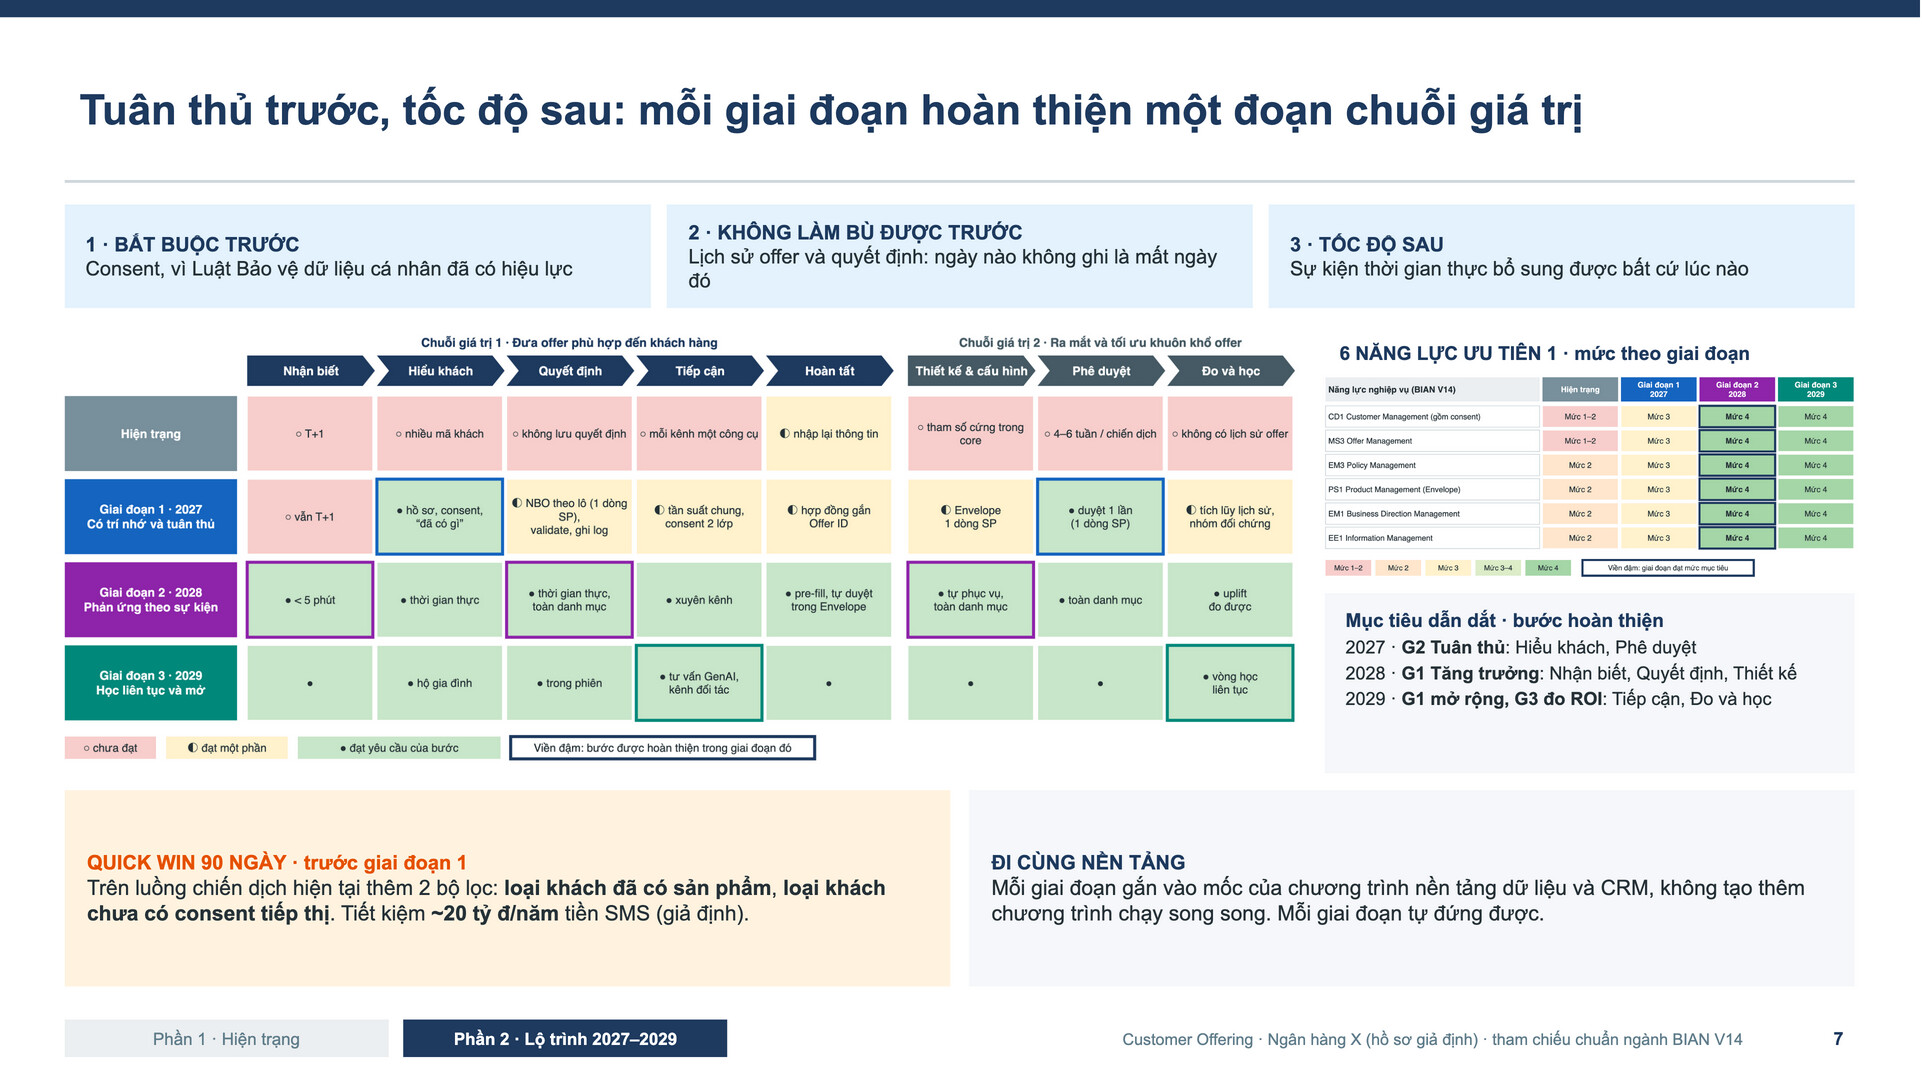
Ba nguyên tắc sắp thứ tự và mục tiêu dẫn dắt của từng giai đoạn.
Từ ba nguyên tắc đó, lộ trình chia làm ba giai đoạn, mỗi giai đoạn hoàn thiện một đoạn của chuỗi giá trị.
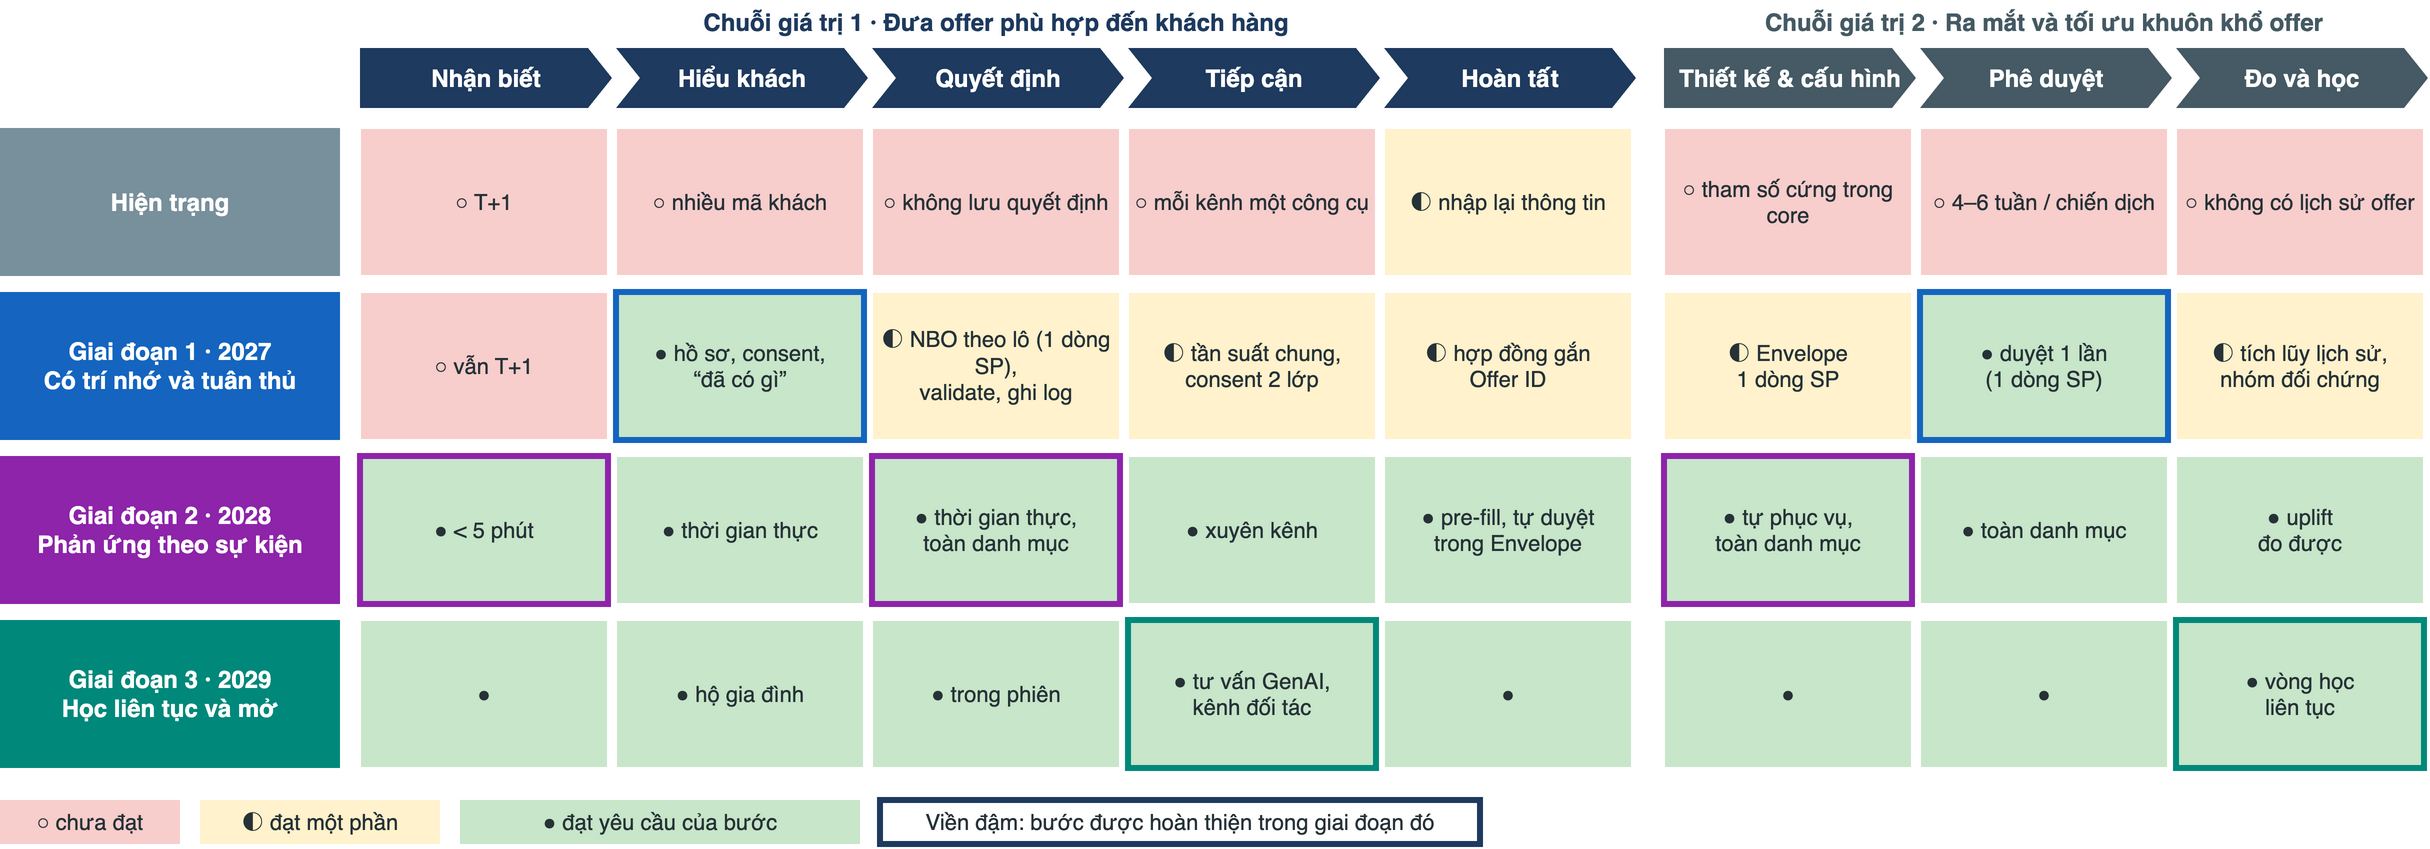
Trạng thái của tám bước chuỗi giá trị qua ba giai đoạn.
Giai đoạn 1, năm 2027, là giai đoạn ngân hàng có trí nhớ và tuân thủ. Mục tiêu dẫn dắt là tuân thủ. Ngân hàng bổ nhiệm người sở hữu offer tại Khối Bán lẻ, người sở hữu dữ liệu cho các miền dữ liệu ưu tiên, tăng lực cho bộ phận bảo vệ dữ liệu và lập cơ chế Design Authority. Kho quản lý sự đồng ý, dữ liệu khách hàng gốc và kho lịch sử offer được đưa vào vận hành. Thẻ tín dụng là dòng sản phẩm thí điểm cho cơ chế phê duyệt theo khuôn khổ. Kết thúc năm 2027, khách hàng không còn bị mời sản phẩm đã có, không bị liên hệ trái ý; mọi offer đều qua kiểm tra sự đồng ý tự động; bằng chứng đồng ý truy xuất được trong vòng 24 giờ thay vì 5 đến 10 ngày.
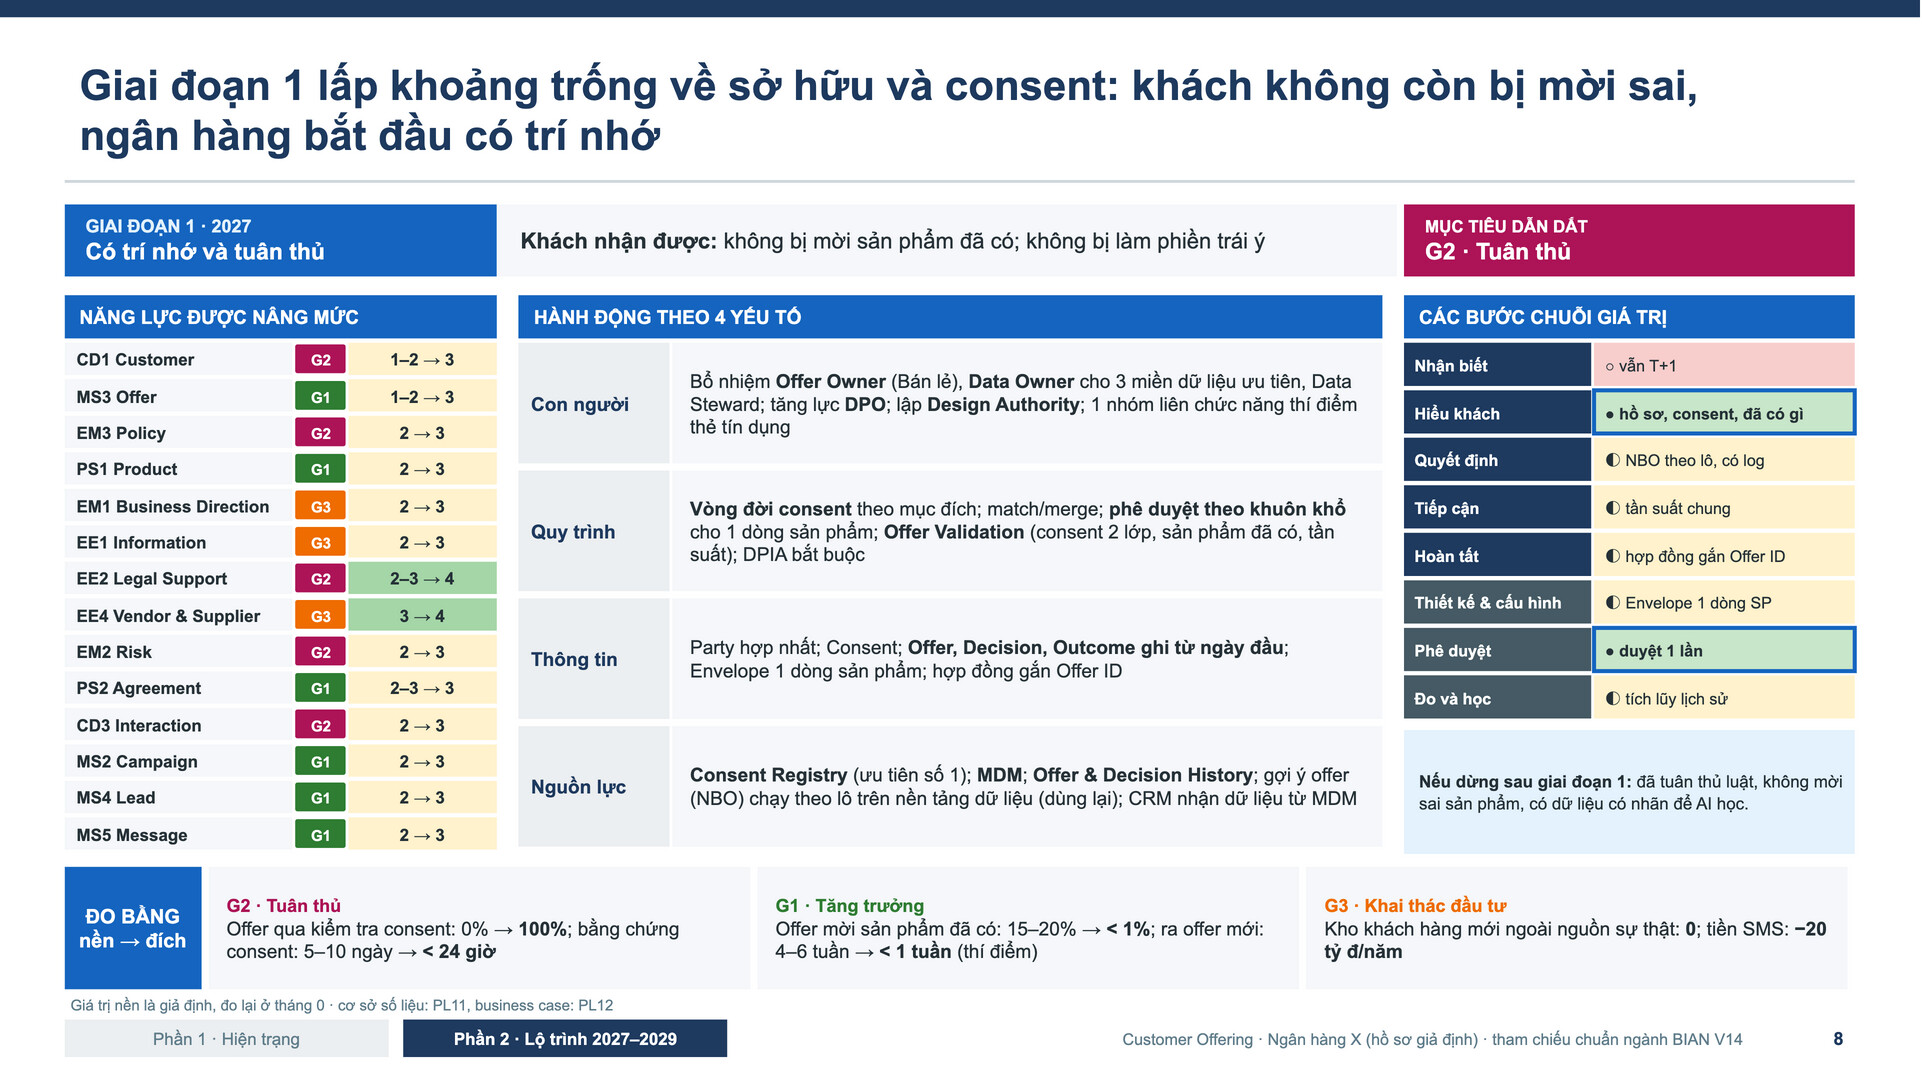
Giai đoạn 1: năng lực được nâng mức, hành động theo bốn yếu tố và chỉ số đo.
Giai đoạn 2, năm 2028, là giai đoạn ngân hàng phản ứng theo sự kiện. Mục tiêu dẫn dắt chuyển sang tăng trưởng. Dữ liệu sự kiện được lấy trực tiếp từ core mà không cần sửa core, bộ máy ra quyết định thời gian thực được đưa vào, và cơ chế phê duyệt theo khuôn khổ mở rộng ra toàn danh mục sản phẩm. Khách hàng nhận được offer tiết kiệm chỉ vài phút sau khi lương về. Tỷ lệ chuyển đổi offer kỳ vọng tăng 30 đến 50%, khiếu nại vì bị làm phiền giảm một nửa, và toàn bộ doanh thu từ offer truy được về quyết định gốc.
Giai đoạn 3, năm 2029, là giai đoạn học liên tục và mở rộng. Trí tuệ nhân tạo tạo sinh hỗ trợ tư vấn trong khuôn khổ đã duyệt, quyết định được đưa ra ngay trong phiên giao dịch, và offer được mở rộng sang kênh đối tác qua giao diện lập trình mở. Đến cuối giai đoạn, toàn bộ 20 năng lực đạt mức mục tiêu, và ngân hàng đo được hiệu quả đầu tư theo từng khuôn khổ offer.
Không cần chờ đến năm 2027 mới thấy kết quả. Ngay trong 90 ngày đầu, chỉ cần thêm hai bộ lọc vào luồng chiến dịch hiện tại, loại khách đã có sản phẩm và loại khách chưa đồng ý nhận tiếp thị, ngân hàng đã tiết kiệm khoảng 20 tỷ đồng tiền tin nhắn mỗi năm. Mỗi giai đoạn gắn vào mốc của chương trình nền tảng dữ liệu và CRM đang triển khai, không mở thêm chương trình song song, và mỗi giai đoạn đều tự đứng được: nếu dừng lại sau năm 2027, ngân hàng vẫn đã tuân thủ luật, không còn mời sai sản phẩm và đã có dữ liệu để trí tuệ nhân tạo học.
Đầu tư bao nhiêu, thu về bao nhiêu
Một kiến trúc chỉ thuyết phục được Hội đồng quản trị khi trả lời được câu hỏi về tiền. Trong kịch bản thận trọng, tổng chi phí ba năm vào khoảng 300 tỷ đồng: 130 tỷ năm 2027, 120 tỷ năm 2028 và 50 tỷ năm 2029. Lợi ích đến từ hai nguồn. Tiết kiệm chi phí gửi tin khoảng 20 tỷ đồng mỗi năm ngay từ năm đầu. Doanh thu bổ sung nhờ cá nhân hóa bắt đầu từ năm 2028, khoảng 200 tỷ đồng năm 2028 và 250 tỷ đồng năm 2029.
| Tỷ đồng | 2027 | 2028 | 2029 | Tổng |
|---|---|---|---|---|
| Chi phí | 130 | 120 | 50 | 300 |
| Tiết kiệm tiền gửi tin | 20 | 20 | 20 | 60 |
| Doanh thu bổ sung | – | 200 | 250 | 450 |
| Lũy kế ròng | −110 | −10 | +210 |
Chương trình hoàn vốn trong năm 2029. Nếu đạt mức kỳ vọng, thời điểm hoàn vốn sớm lên năm 2028; nếu doanh thu bổ sung chỉ đạt một nửa, hoàn vốn lùi sang năm 2030.
Ba nguyên tắc giữ cho các con số này đáng tin cậy. Doanh thu bổ sung chỉ được ghi nhận khi đo bằng nhóm đối chứng. Mức tăng trưởng áp dụng là mức thấp của tham chiếu ngành, vốn cho thấy cá nhân hóa thường tăng doanh thu 10 đến 15%, và sẽ được đo lại vào cuối năm 2027. Khoản phạt tránh được theo Luật Bảo vệ dữ liệu cá nhân không được tính vào lợi ích, vì tuân thủ là điều kiện bắt buộc chứ không phải nguồn lợi nhuận.
Thay đổi lớn nhất là ai sở hữu cái gì
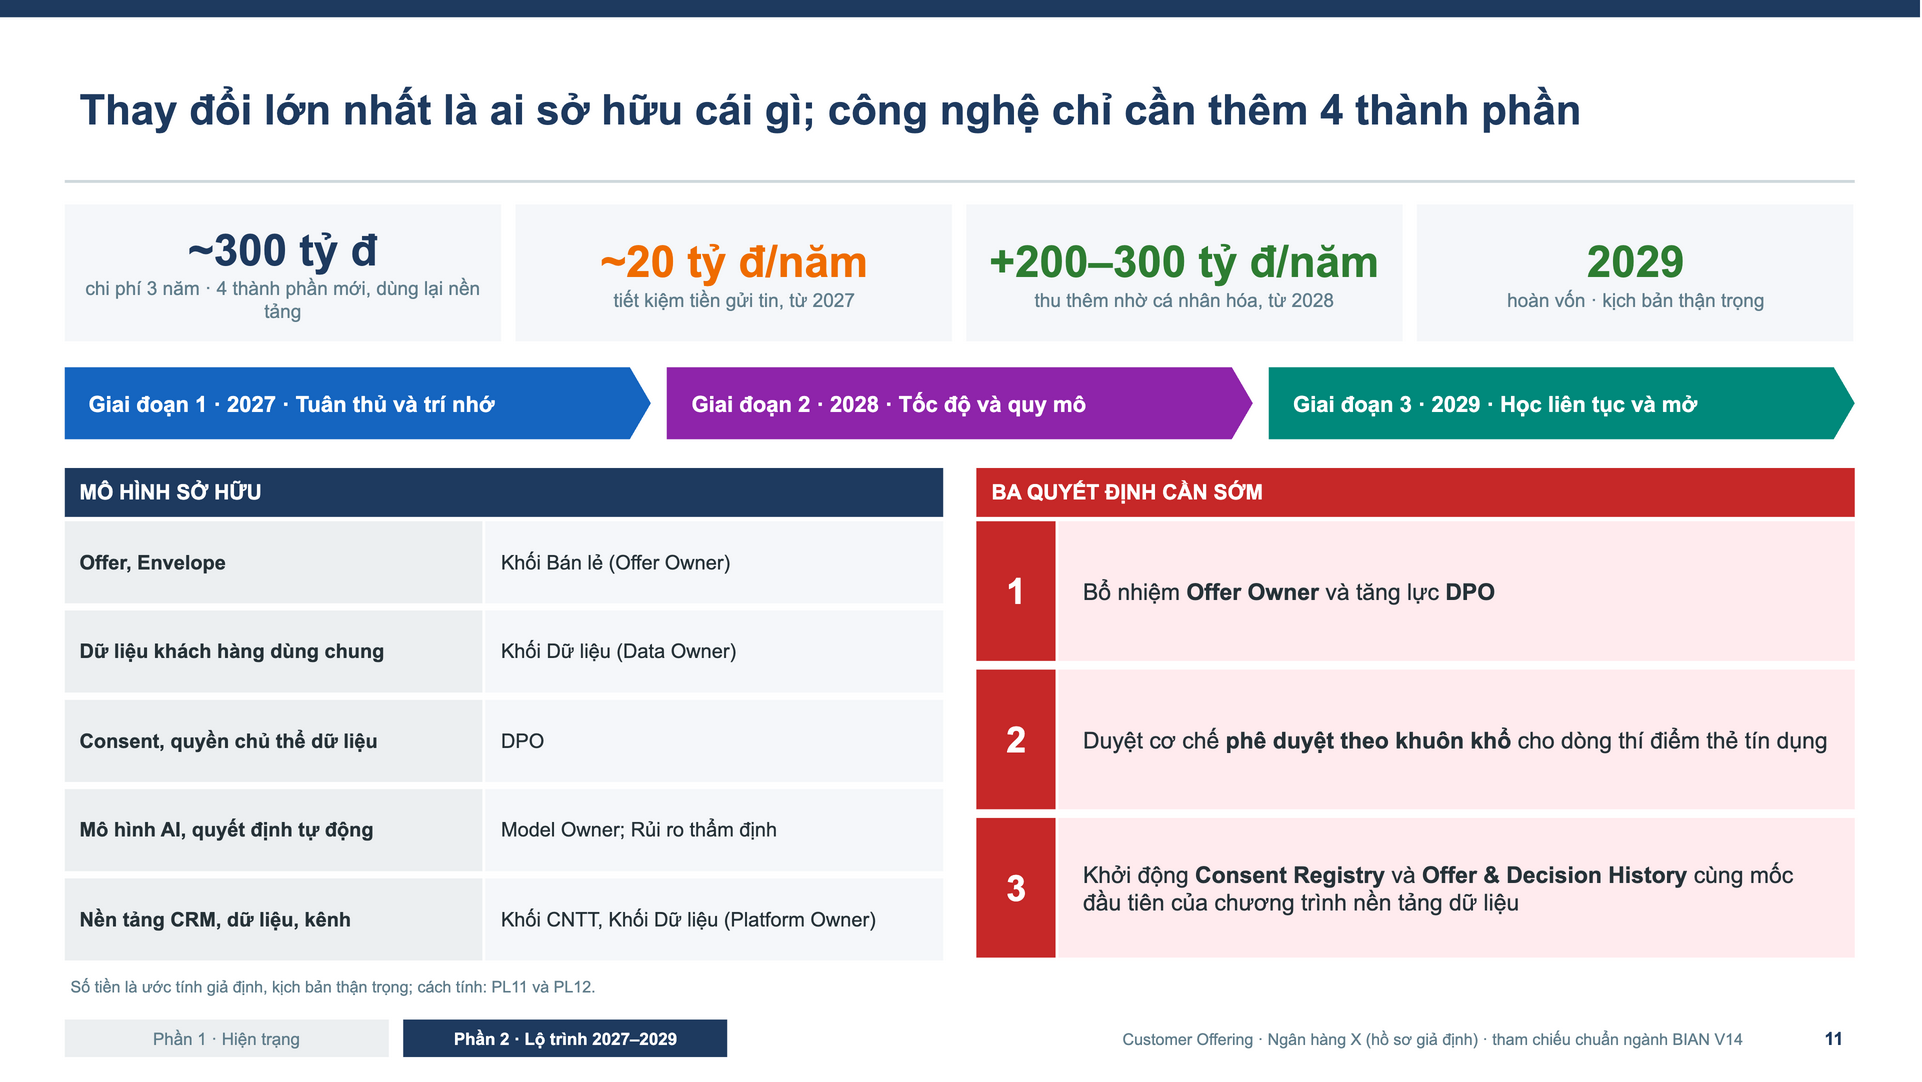
Chi phí, lợi ích, mô hình sở hữu và ba quyết định cần đưa ra sớm.
Kiến trúc nghiệp vụ cho Customer Offering, xét cho cùng, là kiến trúc về trách nhiệm. Offer và khuôn khổ offer thuộc về Khối Bán lẻ. Dữ liệu khách hàng dùng chung thuộc về Khối Dữ liệu. Sự đồng ý và quyền của chủ thể dữ liệu thuộc về bộ phận bảo vệ dữ liệu. Mô hình phân tích và quyết định tự động có người sở hữu riêng, được Khối Rủi ro thẩm định độc lập. Các nền tảng CRM, dữ liệu và kênh tiếp tục do Khối Công nghệ thông tin và Khối Dữ liệu vận hành.
Từ đó, ba quyết định cần được đưa ra sớm: bổ nhiệm người sở hữu offer và tăng lực cho bộ phận bảo vệ dữ liệu; phê duyệt cơ chế phê duyệt theo khuôn khổ cho dòng thí điểm thẻ tín dụng, giảm từ khoảng 120 lần duyệt chiến dịch xuống 15 đến 20 lần duyệt khuôn khổ mỗi năm; và khởi động kho quản lý sự đồng ý cùng kho lịch sử offer, quyết định ngay tại mốc đầu tiên của chương trình nền tảng dữ liệu.
Không quyết định nào trong số đó là quyết định mua công nghệ. Cả ba đều là quyết định về trách nhiệm và cơ chế. Đó cũng là thông điệp quan trọng nhất của kiến trúc doanh nghiệp đối với ban lãnh đạo ngân hàng: công nghệ chỉ cần thêm bốn thành phần, phần còn lại là thay đổi cách tổ chức vận hành. Offer trở thành năng lực chung khi mỗi dữ liệu và mỗi quyết định đều có một người chịu trách nhiệm. Tuân thủ và trí nhớ đi trước, tốc độ theo sau.
Về thang đo mức trưởng thành
Mức trưởng thành trong phân tích này được đánh giá theo thang năm mức dựa trên mô hình CMMI: rời rạc, lặp lại được, chuẩn hóa, đo lường và quản trị, tối ưu liên tục. Mỗi năng lực được chấm trên bốn mặt là con người, quy trình, thông tin và công nghệ; mức của năng lực lấy theo mặt thấp nhất, vì một mặt yếu sẽ kéo cả năng lực xuống. Mức 4 được chọn làm mục tiêu vì đó là mức đủ để chứng minh tuân thủ và đo được hiệu quả đầu tư. Mức 5 chỉ có ý nghĩa khi ngân hàng đã đo được, và là bước tiếp theo sau năm 2029.
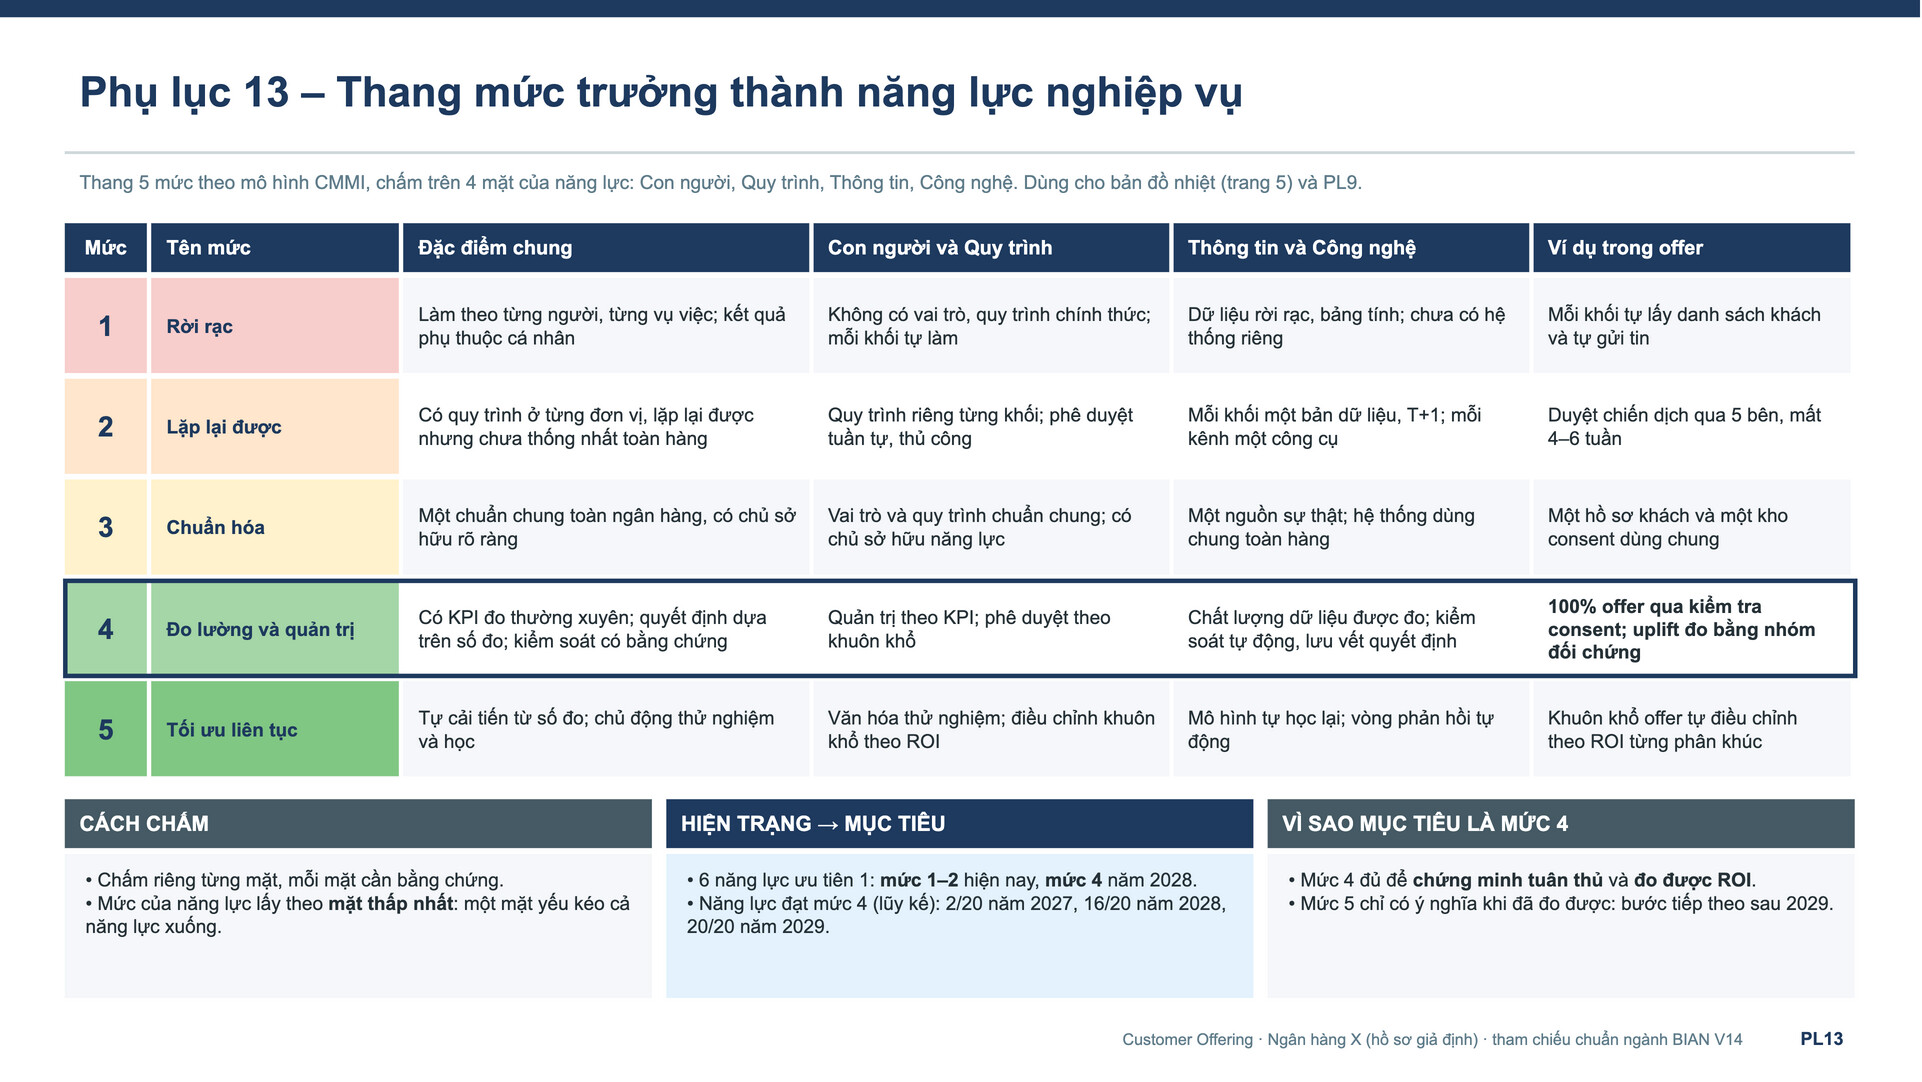
Thang mức trưởng thành năm mức và ví dụ áp dụng cho Customer Offering.
Tham chiếu: BIAN Service Landscape V14; TOGAF Standard, 10th Edition; TOGAF Series Guide: Business Capabilities; CMMI. Ngân hàng X là hồ sơ giả định; số liệu là ước tính minh họa từ thông tin công khai của ngành.